公開日 2026年09月18日
医療機関の経営を行うに当たって
-医療機関の損税問題を考える-
税理士法人 コンフィアンス 税理士 益子 良一
1 医療機関の現状
税理士は開業医や医療法人等医療機関の税務申告書を作成するため決算書作成に関与するが、多くの医療機関の保険診療報酬は前年と比べ減少しているのに対し経費は増加している。
各医療機関の経営方針によって医業利益に違いが生じることはあるが、全般的に言えることは、保険診療報酬が昨今の物価高騰や人件費上昇に追い付いていないことも要因の一つに挙げることができる。
病院の保険診療報酬は、新聞等のメディアでこのままの保険診療報酬の状態だと病院がなくなってしまうと大きく報じられたこともあり、2026年度診療報酬改定で病院については一定の手当てがなされている。しかし診療所の報酬についてはベースアップ評価料以外に実入りのない改定内容となっている。
診療所や病院の経営について、経費の削減等個々の努力により一定程度改善することは可能である。
しかし保険診療報酬は公定価格なので、自由診療報酬のように自由に設定することはできない。
保険診療報酬は2年ごとに改定が行われるが、現在のように物価高騰しているときは、診療報酬改定が追い付かない可能性もある。
2 保険診療報酬の問題点
公定価格である保険診療報酬の決定的な問題は、「保険診療報酬の消費税は非課税」という点である。
例えば、所得税や法人税など税金の負担者と税金を納める人(納税者)が同じである直接税では、「その所得は非課税、その所得に係る法人税は非課税」とすると、所得税や法人税は完全に課税されないことを意味する。
しかし、税金の負担者と税金を納める人(納税者)が異なる消費税などの間接税については、「消費税非課税」とすると、最終的負担者である消費者=患者さんは非課税となるが、仕入れ等により消費税を負担した事業者=医療機関は、非課税となった物品の売上や役務提供に係った仕入れ等の消費税を控除することができず、全額事業者である医療機関が負担することとなる。
それは消費税を納付する仕組みが次のようになっているからである。
納付すべき消費税額=課税期間中の課税売上高に係る消費税額―課税期間中の課税仕入等に係る消費税額
具体的に見てみよう。
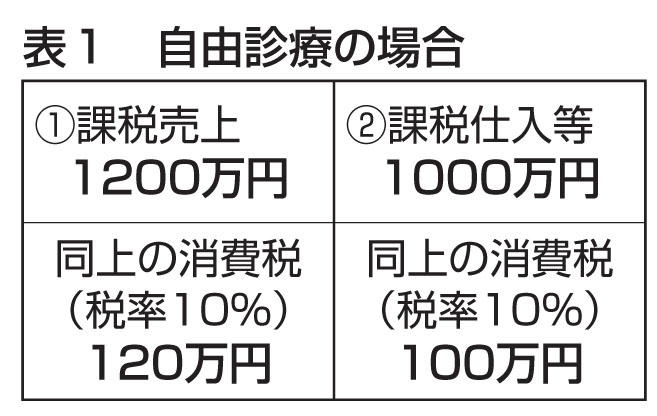
例えば、自費収入や予防接種は自由診療として課税売上となる。そこで自由診療が1200万円あったとしよう。当然予防接種に係るワクチン等を仕入れるわけであるが、仮にその課税仕入れが1000万円あったとする。
納付する消費税は20万円となる。
課税売上に対する消費税120万円―課税仕入等に対する消費税100万円
患者さんから預かった課税売上に対する消費税から課税仕入等に対する消費税を控除するので、医療機関にとって差し引き損得=負担は生じない(表1)。
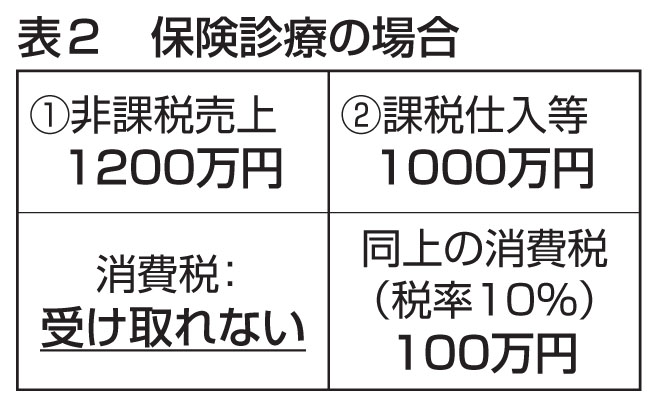
それに対し、保険診療は非課税なので、1200万円の収入があったとしても消費税を受け取ることはできない。しかし非課税売上とはいっても、それに対する仕入れ等の経費は掛かっているので消費税は負担している。
保険診療を非課税とすることで、その収入を得るために掛かった経費の消費税を控除することができないので、課税仕入れ等で負担した消費税は医療機関の経費、すなわち「損税」として医療機関が負担することとなる(表2)。
3 消費税率0%=免税制度の導入
その収入を得るために掛かった経費の消費税を控除することができないという弊害を解消する方策はないのだろうか。
医療機関が消費税部分を負担しない方法=医療機関が負担する「損税」の回避策、それが従来から全国保険医団体連合会が求めている、保険診療について消費税率を0%(ゼロパーセント)とする、すなわち実質免税にすることである(表3)。
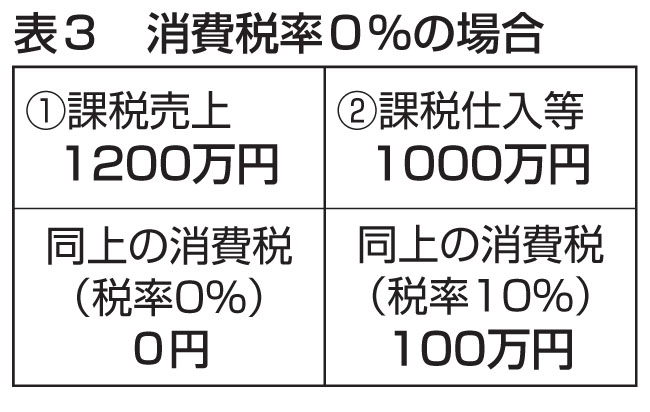
消費税率を0%とすると、課税売上とはなるが、
課税売上に対する消費税0円―課税仕入等に対する消費税100万円=△1000万円
となり、医療機関が負担した消費税部分は税務署から還付されることとなる(詳しくは『保険医の経営と税務(特集/経営対策シリーズ2026)』(全国保険医団体連合会)82~84頁参照)。
保険診療報酬は非課税取引でなく0%という課税取引となるが、消費税に0%の税率を導入することにより、患者さん(消費者)には、実質、消費税の負担がないので、非課税と同等の効果が生じ、医療機関にとっては仕入等に係った消費税部分が還付されることにより、損税を回避することが可能となる。
消費税率0%導入に対する国側の主張として、保険診療報酬によって仕入れ等に係る消費税部分を補填している(医療機関が発行する領収証や明細書にその旨の記載がされているのもある)ので、消費税に0%=ゼロ税率を導入するならば、その補填部分を減額するというアナウンスをしている。
しかしよく考えてみると、補填したとする部分は平均値で、各医療機関によって隔たりがあり、診療報酬での補填対応だけでは、個別医療機関で発生している損税を完全に補填することはできない。
補填した仕入れ等に係る消費税部分を減額するというのならば、経費等の部分が前年と比べ増加する傾向にあるので、適正な診療報酬に是正する措置を講ずべきである。
4 保険診療報酬の消費税率0%を求めて
自民党は先の衆議院選挙公約として食料品の消費税率ゼロパーセントを打ち出している。
その後、一部野党との間で「社会保障国民会議」を作り、「食料品の消費税ゼロパーセントと給付付き税額控除」について論議していた。
政府は8月5日の臨時閣議で2027(令和9)年4月1日より2年間、飲食料品の消費税率を1%に引き下げ「給付付き税額控除」の制度導入の基本方針を決定し、全体として飲食料品に係る消費税の実質ゼロ化を実現するとしている。
保険診療の消費税率を1%にして仕入れに係った消費税の還付を求めることも可能ではあるが、0%以外の消費税率を導入することは、患者さんに消費税の負担を強いることにつながり、保険診療非課税とする趣旨から大きく逸脱することになる。
食料品の消費税率ゼロパーセントを選挙公約に掲げたのは政権政党なので、保険診療報酬について0%の税率を求めることは夢物語ではない。
保険診療点数が厳しい中で、診療所を維持し経営して生き残っていくためには、あくまでも保険診療報酬にゼロ税率を求め、医療機関の損税を解消する「実質的な保険診療非課税」を求めるべきである。
(『東京保険医新聞』2026年9月15日号掲載)