公開日 2026年11月06日
「子ども・子育て支援金」がもたらす子育て支援と社会保障の歪曲
-その現段階(前編)-
福井県立大学 名誉教授 北 明美
「子ども・子育て支援金」の牽強付会
2024年の「改正子ども・子育て支援法」で制度化された「子ども・子育て支援金」は、医療保険料に上乗せされて徴収される。国会審議等においては、医療保険が選ばれた理由として「後期高齢者支援金」や「介護納付金」、2023年に創設された「出産育児支援金」などの制度間調整の仕組みがあること、子育て支援策は子どもの健康にも関連すること等が挙げられている。しかし、これらはあくまで医療保険制度間の調整であって、それを超える子ども・子育て支援金を同列におくのはおかしいし、子どもの健康云々も牽強付会だと批判された。
加えて最大の牽強付会は、政府が「実効性のある少子化対策によって我が国の経済・社会システムや地域社会を維持する」ことは高齢者や子育て中でない者等、給付を直接受けない者にとっても重要であると強調する一方で、その施策の財源を受益と負担の牽連性を特徴とする社会保険に求めることにある。まさに受益が社会全体にあまねくおよぶということは、財源を保険料ではなく税に求める根拠というべきだからである。
この施策は実は2020年11月25日の財政制度等審議会「建議」に直接の端を発する。同審議会は「少子化対策は、賦課方式をとる我が国の社会保険制度の持続性の確保や将来の給付水準の向上につながる」として「医療保険制度を含め、保険料財源による少子化対策への拠出を拡充するという考え方」の検討を求め、以後4年間にわたり医療保険を候補の筆頭に置く同様の主張を繰り返した。さらに2023年11月の「建議」では「医療保険には全世代が加入しており、賦課対象者の範囲が最も広い」と明記されている。
社会保険料は税と異なり、行政主導での料率引上げが可能である。なかでも医療保険が選ばれた最大の理由は、加入者の年齢が限られている年金や介護保険と比べ、賦課対象が広く高齢者も徴収対象に含められる点にあったといえよう。子育て支援策の充実を迫られながらも、そのための税の投入は極力回避しようとする姿勢がここにある。その一方、同時期に打ち出された防衛費倍増計画には巨額の税財源が投じられるのである。
どの国でも子育て支援策においては税財源が主である。それに逆行する子ども・子育て支援金は、以下にみるように、この施策だけでなく社会保障全体に新たなゆがみを生じさせずにはいない。
子ども・子育て支援金と引き換えの公費負担の後退 ー 子育て支援策の変質
子ども・子育て支援金は被保険者の医療保険料とともに徴収され、各医療保険者から「子ども子育て支援納付金」として「こども金庫(こども・子育て支援特別会計)」に納付され、そこから図1の各事業に充当される。「異次元の少子化対策」の名のもとに子育て支援予算の倍増が宣伝されたにもかかわらず、これらの事業に共通するのは公費(国・地方の税)がまったく投入されないか、その割合が著しく後退しているという点である。
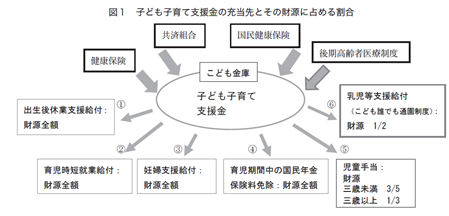
新設の①出生後休業支援給付、②育児時短就業給付、③妊婦支援給付、④育児期間中の国民年金保険料免除の財源は、2026年度以降に徴収される子ども・子育て支援金のみですべて賄われ、公費は一切投入されない。
同じく新設の「こども誰でも通園制度」の⑥乳児等支援給付では、公費負担が財源の2分の1(国と地方が各4分の1)にとどまり、残りは支援金で賄われる。従来の保育サービスは税と企業負担の「事業主拠出金」で賄われてきた。この制度は保育財源を社会保険化させていこうとする政策の第一歩といえよう。
⑤の児童手当も公費(国2:地方1)と事業主拠出金から支給されてきたが、ここにおいても図2のように公費の大きな後退が生じている。
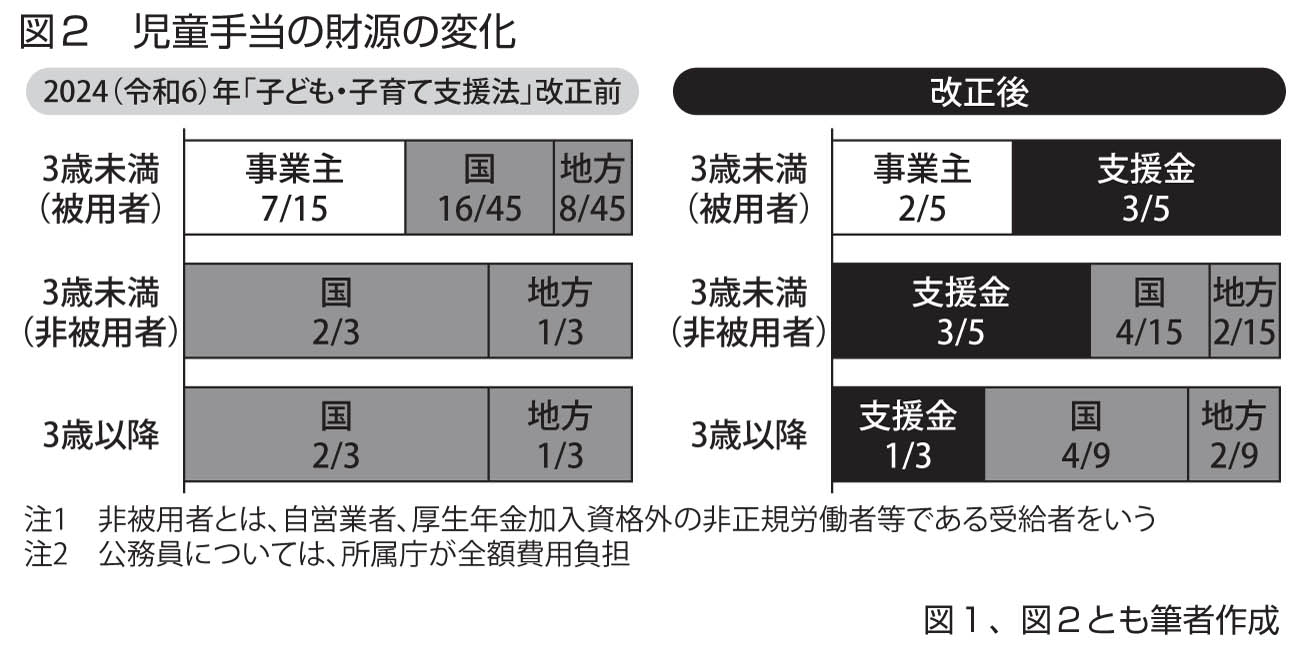
児童手当については、第3子以降の手当額増額(月額1万5千円から3万円)、高校生世代への支給延長(月額1万円)、所得制限の廃止などの「拡充」が喧伝された。だが第1子・第2子の支給額は据え置かれたままである。
諸外国の児童手当にはかつての日本のような所得制限はなく、また18歳を過ぎても支給される国も珍しくない。だがそこでは児童手当は全額国庫負担(国の税)で賄われるのが通常であり、フランスでは加えて事業主拠出金も大きな役割を果たしている。
本来、児童手当は同一所得階層内でも生じる子育て世帯と無子世帯との間の格差を埋める「水平的再分配」策であるが、同時に累進課税を手当の財源とすることでゆるやかな「垂直的再分配」策としての機能も果たす。そうした子育て世帯への社会的連帯が児童手当の理念なのである。ところが、日本では所得制限の廃止と、この後で見るような逆進的性格をもつ子ども・子育て支援金の負担が抱き合わせにされた。いわば富裕な子育て家庭への手当のために、低所得層にも新たな負担が課されるという逆再分配が生じることになる。新たな財源構成の異常さが日本の児童手当の理念を棄損するといわねばならない。
しかも児童手当を含め上記の諸施策のあれこれを今後さらに拡充しようとすれば、同時に子ども・子育て支援金の負担を引き上げるか、それができなければ、どれかの拡充のために、他のどれかを削るしかないという硬直的なシステムが作られた。いいかえれば、子ども・子育て支援金という新たな社会保険料は、子育て支援策の総給付をこのようにコントロールする方策として導入されたともいえるだろう。
子ども・子育て支援金の逆進的性格
子ども・子育て支援金自体の決定的な欠陥は、医療保険制度の既存の「逆進性」を基本的にそのまま受け継いでいる点にある。一般に社会保険料の上限を超える高所得者はそれ以上収入が高くなるほど実質的負担率は低下し、下限を下回る低所得者は逆に高くなる。
また国民健康保険は低所得者や中高年齢者の割合が高く、加入者1人あたりの所得に対する負担率は被用者保険よりも高い。さらに「均等割」のため世帯員の多い家庭ほど負担が増すという点でも被用者保険と異なる。こうしたことから国保料の滞納は約10軒に1軒の割合で発生している。
他方、被用者保険の内部においては、夫婦2人分の保険料を負担する共稼ぎ世帯と世帯主1人分の保険料のみの片稼ぎ世帯という違い、また同一収入であれば扶養家族が何人いても単身者と同一の保険料ですむといった特徴がもたらす不公平感の問題もある。
子ども・子育て支援金は、こうした医療保険の矛盾の写し絵となる。低所得者に課せられる支援金については軽減措置があるというが、それは国民健康保険の従来からの措置の延長にすぎない。だが、上記の高い滞納率はこの軽減措置の適用後において生じている事態なのであるから、その効果は推して知るべしであろう。
また、子ども・子育て支援金自体にも均等割があるため、やはり世帯員数が増えるほど負担は大きくなる。子ども(18歳の年度末を過ぎる以前)については、支援金の均等割をゼロにすることになっているが、念の入ったことに、その分は同じ国保の成人の支援金に上乗せされるのである。
他方、被用者保険では、共稼ぎ夫婦は2人とも支援金を徴収されるが、片働き世帯では1人分で済むというように医療保険分と同じ矛盾が再現される。
なお、子ども・子育て支援金は2026年度から段階的に引き上げられていき2028年度に今回の法で定められた満額に達する。これに対応して、2026年度に厚労省は影響緩和策として国保と後期高齢者医療の財政安定化基金等の貸し付けや交付を認めている。
だが、交付は災害時等に限られており、それ以外の未納等による財政悪化の場合は保険者への貸付になり返済が必要となる。原則3年後には返済が始まり、最終的には国保加入者の保険料の追加負担になるのである。
【次号に続く】
(『東京保険医新聞』2026年11月5日号掲載)